JAKARTA – Perdebatan mengenai Pajak Air Permukaan (PAP) terhadap perusahaan perkebunan tidak tepat jika hanya dilihat sebagai upaya perusahaan menghindari kewajiban pajak.
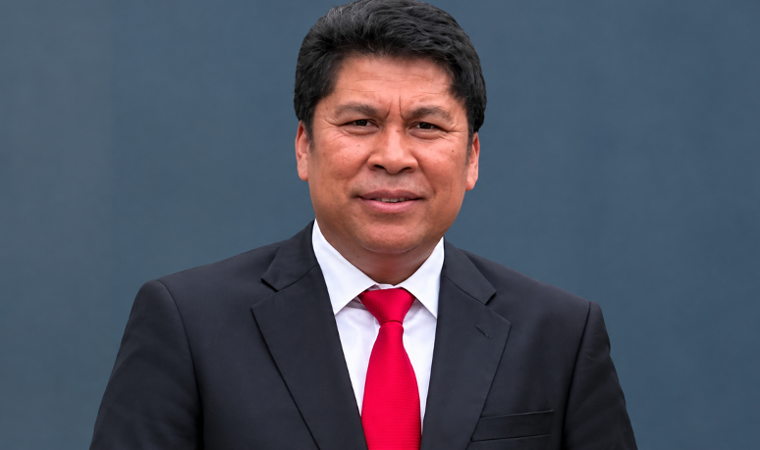
Konsultan Hukum Pajak HWS and Partners, Legal, Tax and Financial Consultants, Dr. Wiston Manihuruk, S.H., M.Si., CA, menegaskan persoalan sebenarnya berada pada batas objek pajak dan bagaimana pemanfaatan air tersebut didefinisikan serta diukur.
“Kewenangan provinsi memungut PAP sah dan tidak bisa dipersoalkan. Yang dipersoalkan bukan Perda-nya, melainkan sampai di mana batas objek pajaknya,” ujar Wiston, Kamis (20/8/2026).
Ia mengatakan perusahaan perkebunan pada prinsipnya tidak menolak kewajiban PAP atas air sungai yang benar-benar dipompa dan digunakan untuk kebutuhan pabrik.
Yang dipersoalkan adalah apabila pengenaan diperluas terhadap areal tanaman yang memperoleh air dari curah hujan serta parit yang justru memiliki fungsi membuang atau mengalirkan air.
Menurut Wiston, perbedaan tersebut penting karena pajak seharusnya dikenakan berdasarkan objek yang memenuhi ketentuan peraturan perundang-undangan, bukan semata-mata karena sebuah perusahaan berada dalam sektor tertentu.
Hal ini juga berkaitan dengan perdebatan apakah perusahaan perkebunan dapat dikategorikan sebagai usaha yang bergerak di bidang sumber daya alam.
Sejumlah sektor seperti pertambangan, industri timah, smelter atau pengolahan sumber daya alam, PDAM hingga pencucian mobil sering disebut dalam konteks pemanfaatan sumber daya air. Sementara perusahaan perkebunan tidak secara eksplisit disebut dalam daftar tersebut.
Namun, Wiston mengingatkan agar hal itu tidak dimaknai secara sederhana.
“Undang-undang tidak memajaki sektor, tetapi memajaki perbuatan. Karena itu tidak disebutnya sawit bukan alasan untuk bebas — dan memasukkan sawit ke kategori SDA juga bukan alasan untuk menagih,” jelasnya.
Secara karakter hukum, kelapa sawit merupakan komoditas budidaya perkebunan, bukan bahan galian seperti mineral atau batu bara.
Meski demikian, klasifikasi sektor tidak otomatis menentukan ada atau tidaknya PAP. Yang harus diperiksa adalah tindakan pemanfaatan atau pengambilan air serta apakah tindakan tersebut memenuhi unsur objek pajak.
“Daftar sektor itu berfungsi pada tahap berapa, bukan kena atau tidak,” kata Wiston.
Karena itu, menurut dia, memasukkan perusahaan perkebunan ke dalam kategori sumber daya alam tidak boleh menjadi jalan pintas untuk memperluas objek pajak.
Pada akhirnya, persoalan PAP bukan sekadar apakah perusahaan harus membayar atau tidak. Pertanyaan utamanya adalah air apa yang menjadi objek pajak dan apakah penetapan tersebut memiliki dasar hukum serta metode penghitungan yang dapat diverifikasi.