Oleh Hendri Nova
Wartawan Topsatu.com
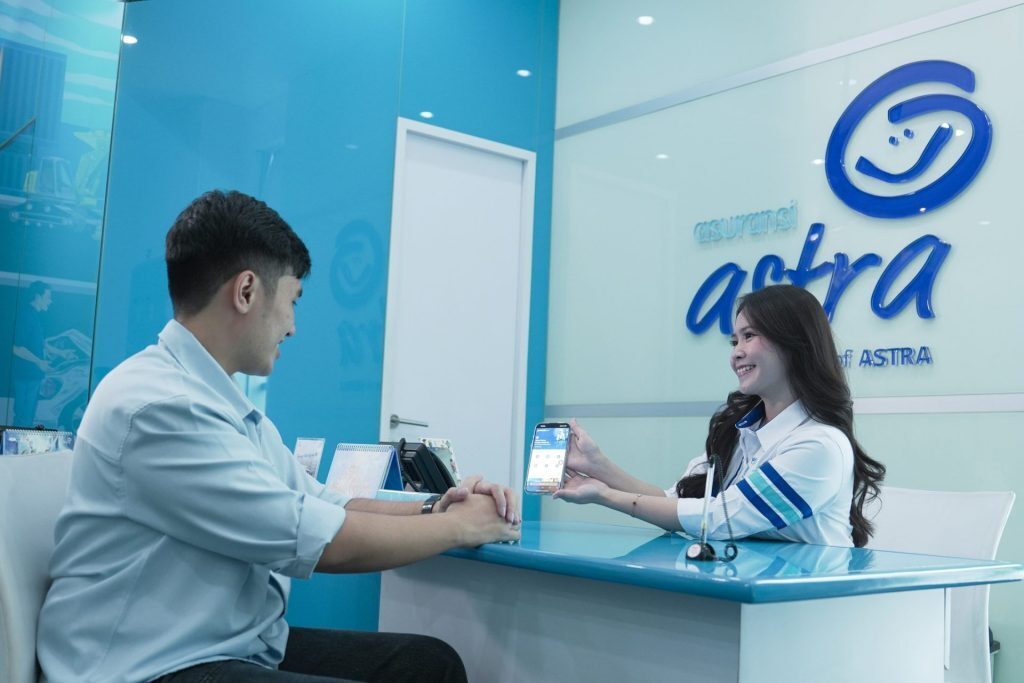
“Halo Pak… Saya Nita, costumer servis dari layanan asuransi mobil. Kami mau memperkenalkan produk layanan terbaru kami kepada bapak, bisa minta waktunya sebentar?” tanya Nita, seorang costumer servis melalui panggilan telepon pada Arif, yang baru saja membeli mobil baru.
Kening Arif tampak sedikit berkerut, karena tak menyangka secepat itu informasi dia memiliki mobil tersebar. Padahal dia hanya mengisi kuesioner dari tempat dia membeli mobil dan memang sempat menyetujui jika ditawari produk asuransi mobil.
“Oke mbak, saya beri waktu lima menit, karena saya harus kejar target pemasukan,” jawab Arif yang membeli mobil sekaligus investasi menjadi sopir mobil online.
“Oh baik Pak, saya akan terangkan secepatnya,” jawab Nita dan mulai mempromosikan produk layanannya dan mengakhiri promosinya dengan pertanyaan, “Apakah bapak punya pertanyaan untuk dijelaskan lebih lanjut?” ujarnya.
“Sebenarnya saya berminat Mbak. Tapi saya orangnya nggak suka ribet. Rata-rata kalian kan manis di awal saja. Setelah saya jadi costumer kalian, saya rajin bayar rutin tepat waktu, pas ada klaim, kalian lamanya minta ampun, tidak seramah waktu menawarkan produk dan menerima uang dari saya,” keluh Arif.
“Kami sudah bertransformasi dalam segi layanan Pak,” jawab Nita lagi, lalu menerangkan beragam kemudahan klaim.
“Oke saya akan pertimbangkan, nanti saya akan lihat ulasan costumer kalian di play store ataupun app store maupun media sosial kalian lainnya. Maaf kalau saya tidak bisa percaya begitu saja, karena saya pernah jadi korban soalnya,” tegas Arif.
“Baik Bapak… Jika ada pertanyaan lagi, silahkan hubungi kami lagi… sukses untuk pekerjaannya bapak… selamat siang dan terimakasih,” tutup Nita.
Arif yang tadinya sedang mengobrol dengan temannya sesama sopir mobil online, mulai berdiskusi terkait asuransi mobil. Rata-rata punya pengalaman buruk saat melakukan klaim, sehingga mereka kadang antipati untuk ikut asuransi mobil.
Meskipun begitu mereka sangat paham, jika asuransi mobil itu sangatlah penting. Apalagi sebagai mobil yang direntalkan dan saban hari harus wara wiri di jalan raya, bahaya selalu mengintai kapan saja.
Syukur-syukur tak pernah terjadi kecelakaan, namun kalau satu saat terjadi kecelakaan, uang lagi tidak ada, tentu untuk memperbaiki kerusakan mobil jadi mengeluarkan dana ekstra. Bakal lain ceritanya, jika punya polis asuransi dengan pelayanan klaim yang cepat, tentu masalah ini tidak akan pernah terjadi.
***
Arif hanya satu dari ribuan bahkan jutaan rakyat Indonesia yang merasa skeptis pada layanan asuransi. Hal itu dibuktikan dengan masih rendahnya kepemilikan asuransi mobil, terutama yang memiliki kendaraan pribadi dengan bayar kontan.
Sementara mereka yang membeli scara kredit, mau tidak mau mereka harus membeli produk asuransi, sebagai salah satu syarat agar dapat membawa mobilnya pulang. Tanpa menyetujui asuransi, maka permohonan kredit mereka tidak akan pernah bisa disetujui.
Fakta Asuransi Mobil
Jumlah kendaraan bermotor di Indonesia seperti dikutip dari kompas.com, per 25 Maret 2025, mencapai total 168.212.993 unit kendaraan bermotor, berdasarkan data terbaru dari Korps Lalu Lintas Kepolisian Indonesia (Korlantas Polri).
Menurut CNN Indonesia, sekitar 83% di antara kendaraan itu adalah sepeda motor. Ini berarti jumlah mobil (sekitar 17% dari total) yang beredar di Indonesia saat ini, berada di kisaran 27 hingga 28 juta unit.
Dari jumlah ini, tak semua mobil memiliki asuransi mobil, terutama yang berstatus mobil pribadi. Bahkan hingga saat ini, tidak ada data publik yang menunjukkan jumlah total polis asuransi mobil secara spesifik di Indonesia.
Informasi yang tersedia lebih banyak berfokus pada data premi atau total nilai pendapatan yang berhasil dihimpun, bukan jumlah polisnya secara pasti. Otoritas Jasa Keuangan (OJK) mencatat sampai April 2025, total premi asuransi kendaraan bermotor mencapai Rp7,21 triliun.
Sementara data dari Asosiasi Asuransi Umum Indonesia (AAUI) menunjukkan pendapatan premi lini asuransi kendaraan bermotor mencapai Rp5,24 triliun pada kuartal I-2025, dengan nilai ini mengalami kontraksi dibandingkan periode yang sama tahun sebelumnya.
Sungguhpun tidak ada data resmi yang tersedia, data pemilik asuransi mobil, bisa ditelusuri dari jumlah mobil yang dibeli secara kredit. Menurut Ketua Umum Gabungan Industri Kendaraan Bermotor Indonesia (GAIKINDO), Yohannes Nangoi, rata-rata pembelian mobil, baik mobil jenis komersial (angkutan barang dan angkutan umum) maupun mobil jenis penumpang (mobil pribadi) adalah melalui cara kredit atau menggunakan jasa perusahaan pembiayaan.
“Untuk mobil jenis komersial sepertinya semua pembeliannya kredit. Sedangkan mobil penumpang sekitar 70 persen hingga 80 persen juga kredit,” kata Nangoi, seperti dikutip Bisnis, pada akhir Juli 2019.
Jadi dapat diasumsikan bahwa sebagian besar dari 19-20 juta mobil yang dibeli secara kredit ini memiliki asuransi mobil. Dengan demikian, pasar asuransi mobil masih terbuka lebar, terutama pada mobil pribadi dan mobil kredit yang telah menyelesaikan pelunasan pembelian secara kredit.
Transformasi Layanan Asuransi Mobil
Untuk membujuk sekitar 20-30 persen pemilik kendaraan pribadi yang belum memiliki asuransi mobil, maka dibutuhkan strategi jitu. Semua keluhan konsumen terkait susahnya layanan klaim dan lainnya, menjadi tantangan yang harus ditakhlukkan perusahaan asuransi mobil seperti Asuransi Mobil Garda Oto.
Transformasi harus dilakukan, agar layanan asuransi mobil Garda Oto yang sudah eksis selama tiga dekade, lebih bersahabat lagi bagi pemilik mobil. Sehingga pada dekade keempat, asuransi mobil Garda Oto bisa menjadi market leader di dunia asuransi mobil.
Transformasi sering diartikan sebagai proses perubahan yang mendalam dan menyeluruh dari suatu bentuk atau keadaan menjadi bentuk atau keadaan yang baru dan lebih modern. Perubahan ini biasanya dilakukan secara bertahap dan dapat memengaruhi berbagai aspek, seperti aspek organisasi, dimana transformasi bisa berarti perombakan model bisnis, restrukturisasi internal, atau perubahan budaya perusahaan.
Sementara dari aspek teknologi, transformasi sering kali melibatkan adopsi teknologi baru, untuk meningkatkan efisiensi dan menciptakan nilai bisnis baru. Sedangkan dari aspek proses, transformassi mencakup perubahan dalam cara kerja, seperti otomatisasi alur kerja, merupakan bagian dari transformasi.
Sekilas Asuransi Mobil Garda Oto
Garda Oto seperti dikutip dari situs resminya, merupakan produk unggulan asuransi mobil dari PT Asuransi Astra Buana. Garda Oto telah menjalani perjalanan panjang sejak diluncurkan pada tahun 1995, berarti sudah berusia tiga dekade atau 30 tahun (1995–2025).
Layanannya terus bertransformasi dari asuransi konvensional berbasis komoditas, menjadi mitra digital yang customer-centric, dengan fokus pada inovasi, kemudahan klaim, dan adaptasi terhadap tren seperti mobil listrik serta keberlanjutan lingkungan.
Transformasi ini dibagi menjadi tiga dekade utama, didasarkan pada milestone kunci seperti peluncuran layanan darurat, digitalisasi proses, dan komitmen terhadap “peace of mind” pelanggan.
Pada dekade pertama (1995–2005), merupakan fase fondasi layanan dasar dan ekspansi awal peluncuran produk utama.
Pada 1995, Garda Oto diperkenalkan sebagai asuransi mobil komprehensif yang menjadi acuan industri di Indonesia, menawarkan perlindungan menyeluruh untuk kendaraan bermotor dengan fokus pada segmen ritel. Ini menandai pergeseran dari asuransi umum konvensional, menjadi spesialisasi kendaraan.
Di akhir 1990-an hingga awal 2000-an, diluncurkan Garda Akses (call center 24 jam untuk informasi produk dan klaim) serta Garda Siaga (bantuan darurat jalan raya, termasuk Emergency Roadside Assistance/ERA seperti derek dan jumper). Layanan ini menjawab kebutuhan pelanggan akan respons cepat di era pra-digital.
Pada 2005, dibuka unit syariah untuk melayani pelanggan ritel dan korporasi dengan prinsip adil dan menguntungkan, untuk memperluas aksesibilitas.
Sementara pada dekade kedua (2005–2015), merupakan masa inovasi layanan cepat dan orientasi pelanggan. Garda Oto memiliki layanan perbaikan ekspres. Pada 2006, peluncuran Garda Q’Repair memungkinkan perbaikan kendaraan dalam 01 hari kerja untuk kerusakan ringan, meningkatkan efisiensi dan kepuasan pelanggan.
Pada 2008, Garda Medika diluncurkan untuk asuransi kesehatan terkait kecelakaan, diikuti peremajaan Garda Siaga dengan Emergency Medical Assistance (EMA) dan teknologi hidrolik terbaru. Garda Center dibuka di mal dan pusat perbelanjaan untuk klaim cepat 7 hari seminggu, membuat layanan lebih aksesibel di lokasi ramai.
Kemudian fokus bergeser ke “peace of mind” dengan layanan antar-jemput kendaraan untuk klaim, mengurangi ketidaknyamanan pelanggan. Pada 2012, aplikasi awal Garda Mobile Otocare diperkenalkan dengan fitur reminder servis, SIM/STNK, dan fuel monitor.
Sedangkan pada dekade ketiga (2015–2025), dilakukan digitalisasi total dan adaptasi masa depan, ditandai dengan revolusi digital. Mulai 2015, aplikasi Garda Mobile Otosurvey memudahkan klaim via ponsel, diikuti penyempurnaan menjadi empat aplikasi (otocare, medcare, hr-akses, cr-akses)pada 2016, untuk ritel dan komersial. Proses klaim beralih online, termasuk e-marine untuk sertifikat digital, mengurangi waktu tunggu secara signifikan.
Untuk inovasi terkini, terlihat pada 2025, dengan peluncuran Virtual Survey untuk klaim virtual tanpa surveyor fisik, Garda Express untuk antar-jemput, serta produk khusus asuransi mobil listrik dengan penyesuaian tarif berbasis risiko. Ini menanggapi tren hybrid work, mobilitas kota besar, dan transisi otomotif ke elektrifikasi.
Komitmen Berkelanjutan
Di usia 30 tahun (2025), Garda Oto menekankan keberlanjutan lingkungan melalui inisiatif nol emisi dan kolaborasi. Selain itu, mendorong literasi asuransi untuk tingkatkan inklusi (dari 28,5% pada 2025).
Secara keseluruhan, transformasi Garda Oto didorong oleh pendengaran masukan pelanggan, inovasi teknologi, dan adaptasi terhadap perubahan sosial-ekonomi, menjadikannya pemimpin pasar dengan jutaan pelanggan. Strategi ini tidak hanya mempertahankan kepercayaan tetapi juga mengukir tren industri, seperti call center dan klaim digital yang kini diadopsi banyak kompetitor.
Kedepan, asuransi mobil Garda Oto, harus bersiap dan terus melakukan transformasi untuk menyongsong dekade keempat (2025–2035). Memasuki dekade keempat, Garda Oto perlu terus berinovasi dan bertransformasi untuk tetap relevan di tengah perkembangan teknologi, perubahan perilaku konsumen, dan dinamika industri otomotif.
Terutama dengan percepatan adopsi mobil listrik, kendaraan otonom, dan ekspektasi pelanggan akan layanan yang semakin personal dan cepat. Ada beberapa rekomendasi transformasi strategis yang bisa dilakukan asuransi mobil Garda Oto, berdasarkan tren terkini dan kebutuhan masa depan.
Pertama, penguatan ekosistem digital berbasis kecerdasan buatan (AI) dan Big Data. Dengan memanfaatkan AI dan analitik data, asuransi mobil Garda Oto dapat menawarkan polis asuransi yang sangat dipersonalisasi berdasarkan perilaku pengemudi (telematika), seperti kebiasaan berkendara, lokasi, dan frekuensi penggunaan kendaraan. Misalnya, polis berbasis pay-as-you-drive untuk pengguna mobil listrik atau kendaraan yang jarang digunakan.
Kembangkan juga algoritma AI untuk memprediksi potensi kecelakaan atau kerusakan berdasarkan data cuaca, pola lalu lintas, atau kondisi kendaraan (via IoT). Ini bisa mengurangi klaim dan meningkatkan efisiensi premi.
Tingkatkan juga fasilitas Garda Akses dengan asisten virtual berbasis AI yang mampu menangani klaim kompleks, memberikan saran real-time, atau bahkan bernegosiasi dengan bengkel secara otomatis.
Perluas juga cakupan asuransi mobil listrik dengan perlindungan spesifik untuk baterai, stasiun pengisian daya, dan risiko siber (seperti peretasan sistem EV). Kolaborasi dengan produsen EV untuk data baterai atau performa, dapat meningkatkan akurasi penilaian risiko.
Antisipasi maraknya kendaraan otonom, dengan produk yang melindungi dari kegagalan sistem otonom atau tanggung jawab hukum yang bergeser dari pengemudi ke produsen/software. Integrasikan juga layanan Garda Siaga dengan stasiun pengisian darurat atau bantuan teknis khusus untuk EV.
Tawarkan pada kostumer model berlangganan bulanan atau harian yang fleksibel, mirip layanan streaming, untuk menarik generasi muda atau pengguna kendaraan berbasis sharing (misalnya, Gojek atau GrabCar). Kolaborasi juga dengan platform ride-hailing atau car-sharing untuk menawarkan paket asuransi terintegrasi, seperti perlindungan saat kendaraan disewakan atau digunakan untuk komersial.
Sementara terkait keberlanjutan dan tanggung jawab sosial, perkuat komitmen nol emisi dengan mendukung bengkel rekanan yang menggunakan teknologi ramah lingkungan atau suku cadang daur ulang. Program insentif seperti diskon premi untuk pemilik EV atau kendaraan rendah emisi juga bisa diperluas.
Dan tak kalah penting, tingkatkan literasi asuransi melalui kampanye digital di media sosial atau aplikasi Garda Mobile, dengan fokus pada segmen underinsured seperti UMKM atau pengemudi di daerah rural.
Konektivitas dengan Infrastruktur Smart City, juga bisa dilakukan di masa datang. Manfaatkan data dari sistem smart city (seperti CCTV lalu lintas atau sensor jalan), untuk mempercepat proses klaim dan investigasi kecelakaan.
Integrasikan Garda Mobile dengan perangkat IoT pada kendaraan untuk memberikan peringatan dini tentang kebutuhan perawatan, seperti tekanan ban atau kesehatan baterai EV, mengurangi risiko kerusakan.
Kembangkan juga fitur AR pada Garda Mobile Otosurvey, memungkinkan pelanggan memindai kerusakan kendaraan secara real-time untuk estimasi biaya atau konfirmasi klaim instan.
Pastikan integrasi penuh antara kanal offline (Garda Center) dan digital (aplikasi, web, WhatsApp) untuk pengalaman pelanggan yang mulus, misalnya melacak status klaim atau servis dari satu platform.
Tentu tak boleh dilupakan, keamanan siber dan perlindungan data. Dengan meningkatnya digitalisasi, Garda Oto harus memperkuat keamanan siber untuk melindungi data pelanggan dari ancaman peretasan. Tawarkan asuransi siber sebagai tambahan, untuk melindungi pelanggan dari risiko seperti pencurian data pribadi atau serangan ransomware pada kendaraan pintar.
Mengapa transformasi ini penting? Hal itu tidak lain karena tren seperti elektrifikasi otomotif (diprediksi 20–30% kendaraan di Indonesia akan beralih ke EV pada 2035). Munculnya kendaraan otonom, dan ekspektasi pelanggan Gen Z yang mengutamakan kecepatan serta personalisasi menuntut Garda Oto untuk tetap agile.
Kompetisi dari insurtech baru, juga mendorong perlunya inovasi disruptif. Dengan mempertahankan pendekatan customer-centric dan memanfaatkan teknologi mutakhir, Garda Oto dapat memperkuat posisinya sebagai pemimpin pasar sambil mendukung visi mobilitas masa depan yang berkelanjutan.
Tentu tidak kalah penting, perhatikan ulasan kostumer di App Store, Play Store, dan lainnya atau komentar di media sosial milik asuransi mobil Garda Oto. Makin banyak yang memberikan bintang lima dan komentar positif, maka makin sukseslah asuransi mobil Garda Oto di dekade keempat dan seterusnya.
Teruslah bertransformasi, karena transformasi itu sudah menjadi satu keharusan di dunia yang terus bergerak. Jangan pernah berhenti, karena kompetitor juga terus bertransformasi agar bisa sejajar atau mendahului asuransi mobil Garda Oto.
Jika transformasi berkelanjutan bisa menjadi gaya hidup asuransi mobil Garda Oto, maka kesuksesan di dekade keempat sudah berada di depan mata. Semangat terus dan jangan pernah berhenti untuk bertransformasi. (*)